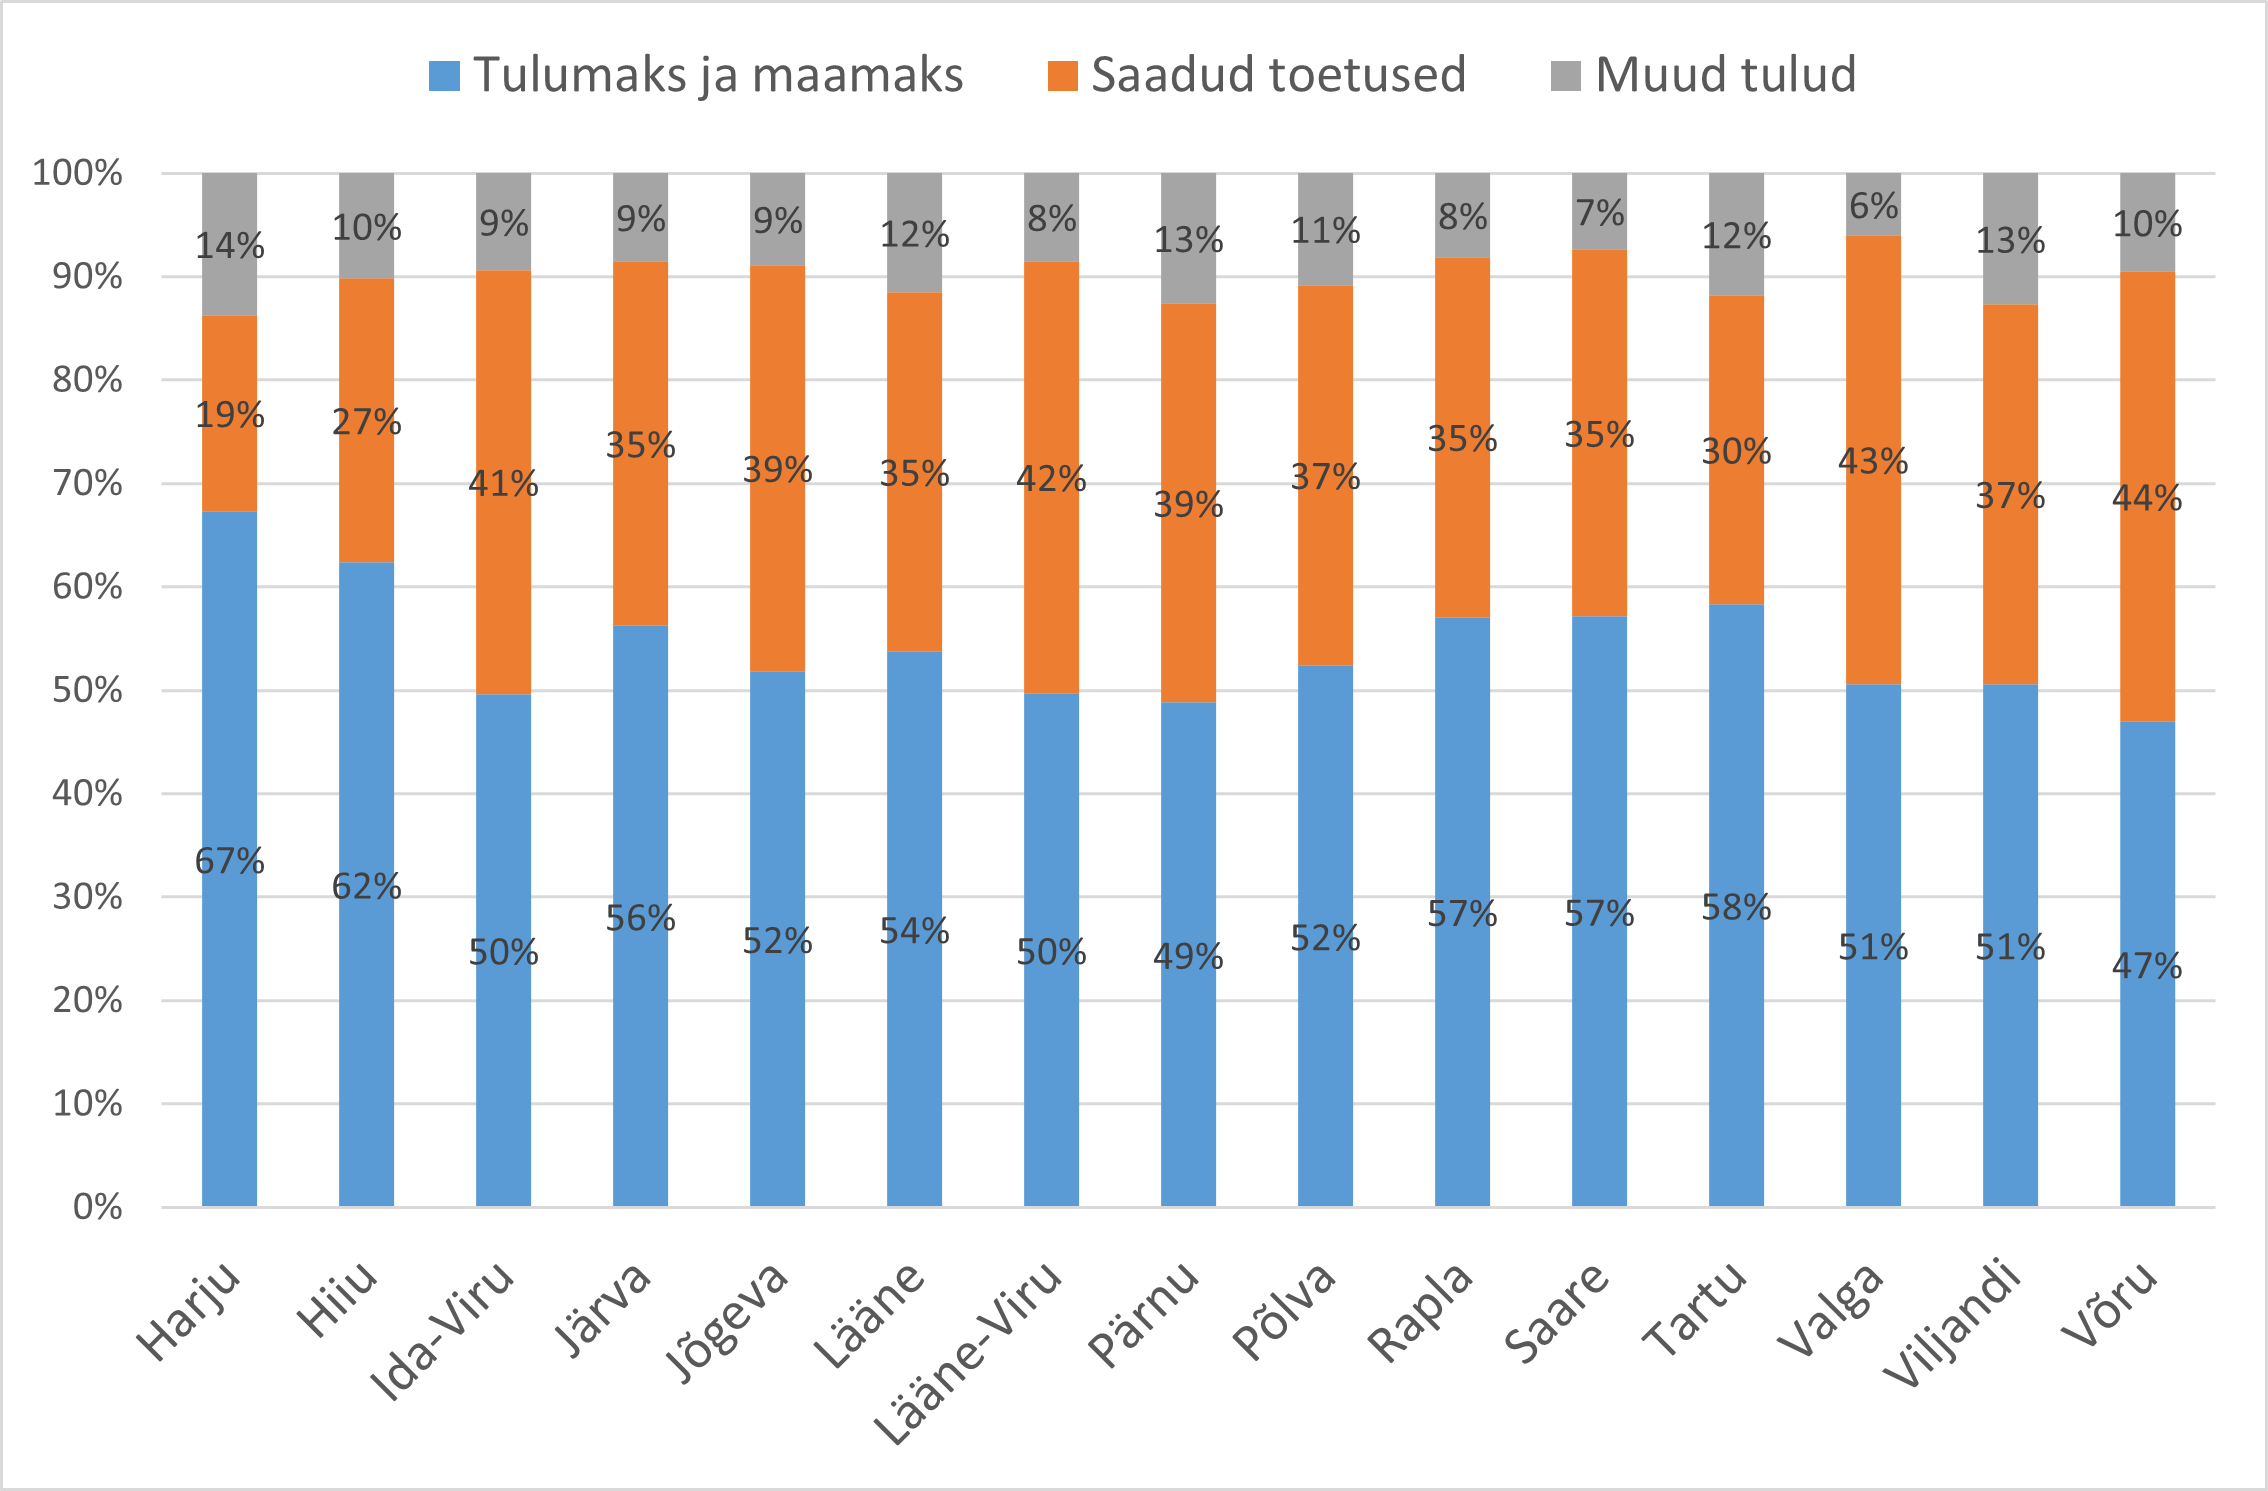
Eesti kohalike omavalitsuste suurim sissetuleku allikas on nende elanikelt laekuv füüsilise isiku tulumaks1. Kui võtta aluseks tulumaksu laekumine, siis erinevused on omavalitsuste vahel suured. See on tingitud peamiselt erinevustest elanike keskmises brutosissetulekus, mis oli 2025. aastal suurim Rae vallas (2807 eurot kuus) ja väikseim Narva linnas (1466 eurot kuus)2. Märkimisväärseid erinevusi esineb ka maamaksu laekumistes (keskmiselt 76 eurot elaniku kohta Harjumaal, 53 eurot Võrumaal)3.
Tulumaksu ja maamaksu osatähtsus on piirkonniti siiski erinev. Kui Harju maakonna omavalitsustel moodustas tulumaksu ja maamaksu laekumine 67% ja saadud toetused 19% sissetulekutest, siis näiteks Võru maakonna omavalitsustel olid need kaks laekumist juba peaaegu võrdsed ehk vastavalt 47% ja 44%. Toetustel on seega arvestatav tasandav mõju tuludele.
Metoodika
Omavalitsuste tulukuse hindamisel on käesolevalt arvestatud nii maksutulusid4 kui ka põhiteenuste osutamiseks saadud toetusi5, ning võrreldud seda tulu kuluvajadusega6. Tulu ja kuluvajaduse suhet nimetame siinkohal jõukusindeksiks.
Kuluvajadus põhineb mõlemas riigis peamiselt demograafilistel näitajatel – näiteks on iga lasteaialaps omavalitsusele ca 6 korda kallim kui lisanduv täiskasvanu, ning hajaasustuses on hariduskulud kooliealise kohta kuni kaks korda kõrgemad kui linnades. Demograafiliste erinevustega arvestamine aitab omavalitsuste tegelikke rahalisi võimalusi hinnata täpsemalt kui vaadates üksnes tulusid elaniku kohta.
Soome puhul on kasutatud 2026. a plokk toetuse arvestusi7. Eesti puhul on kasutatud 2026. aasta tasandus- ja toetusfondi arvestusi8. Kuna Eestis ja Soomes on omavalitsuste arv erinev, siis võrreldavuse saavutamiseks on omavalitsused jaotatud arvuliselt detsiilidesse.
Võrdluse tulemused
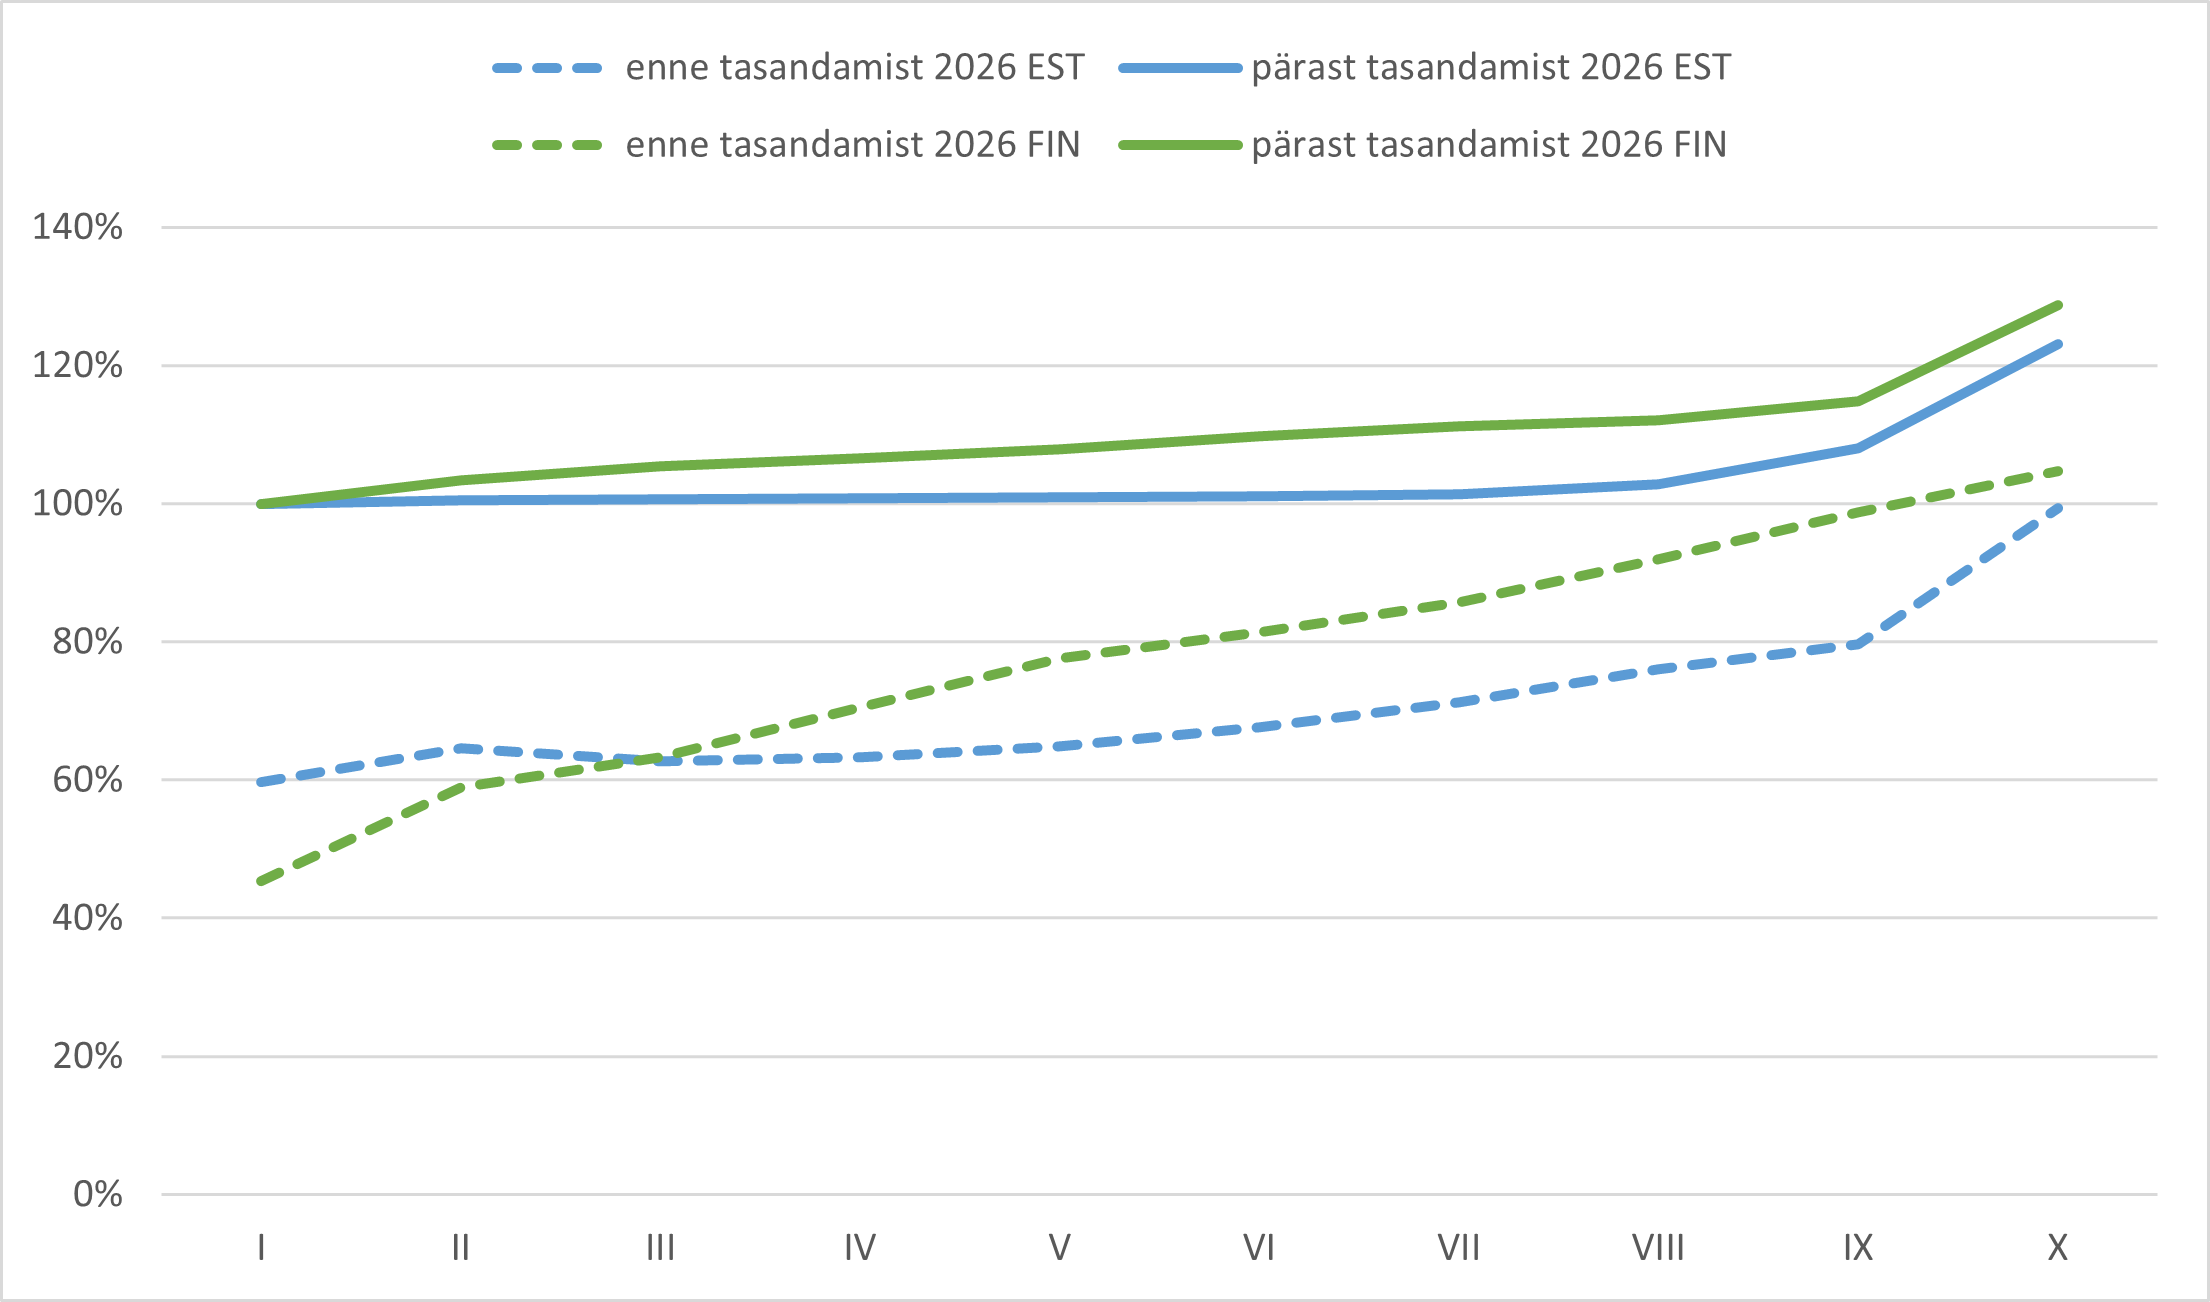
Analüüsi tulemusel selgus, et Eestis on omavalitsuste vaheline rahaline ebavõrdsus Soomega võrreldes väiksem – seda nii enne kui ka pärast toetustega tasandamist (vt joonis 2 ja tabel 1). Näiteks on Soomes enne tasandamist X detsiilis olevad omavalitsused 2,3 korda ning IX detsiilis olevad omavalitsused 2,2 korda jõukamad kui I detsiilis olijad. Eestis aga olid X detsiilis olevad omavalitsused enne toetustega tasandamist 1,7 korda ja IX detsiilis olevad omavalitsused 1,3 korda jõukamad kui I detsiilis olijad.
Pärast toetustega tasandamist vähenevad jõukuse vahed mõlemas riigis oluliselt. Siiski kui IX ja I detsiili jõukuse vahe on Eestis pärast tasandamist üksnes 8%, siis Soomes 15%. Ning kui Eestis on X ja I detsiili jõukuse vahe pärast tasandamist 23%, siis Soomes 29%.
Eestis saab tasandusfondist tulumaksu ja maamaksu laekumise erinevuste tasandamiseks toetust 75% omavalitsustest. Tasandusfondi kõrge tasandustaseme (tasandatakse 90% tulu ja kuluvajaduse vahest) ning toetusfondi kõigile omavalitsustele tuludest sõltumatult võrdselt jaotamise tõttu on jõukus I–VII detsiilis sama. Ka VIII ja IX detsiili jõukus ei erine oluliselt madalamatest detsiilidest – Eestis vastavalt 3% ja 8% kõrgem. Seega on ligikaudu 90% kohalike omavalitsuste rahalised võimalused kohalike teenuste pakkumiseks Eestis väga sarnasel tasemel.
On üksikuid omavalitsusi kümnendas detsiilis, kelle jõukuse tase on pärast toetustega tasandamist I detsiilist olulisemalt kõrgem – Rae vald +12%, Harku vald +17%, Muhu +19%, Hiiumaa +23%, Tallinn +24% ja Viimsi +29%. Kümnendas detsiilis on ka arvestuste järgi kaks väikesaart (Ruhnu ja Vormsi), kuid need on erijuhtumid.
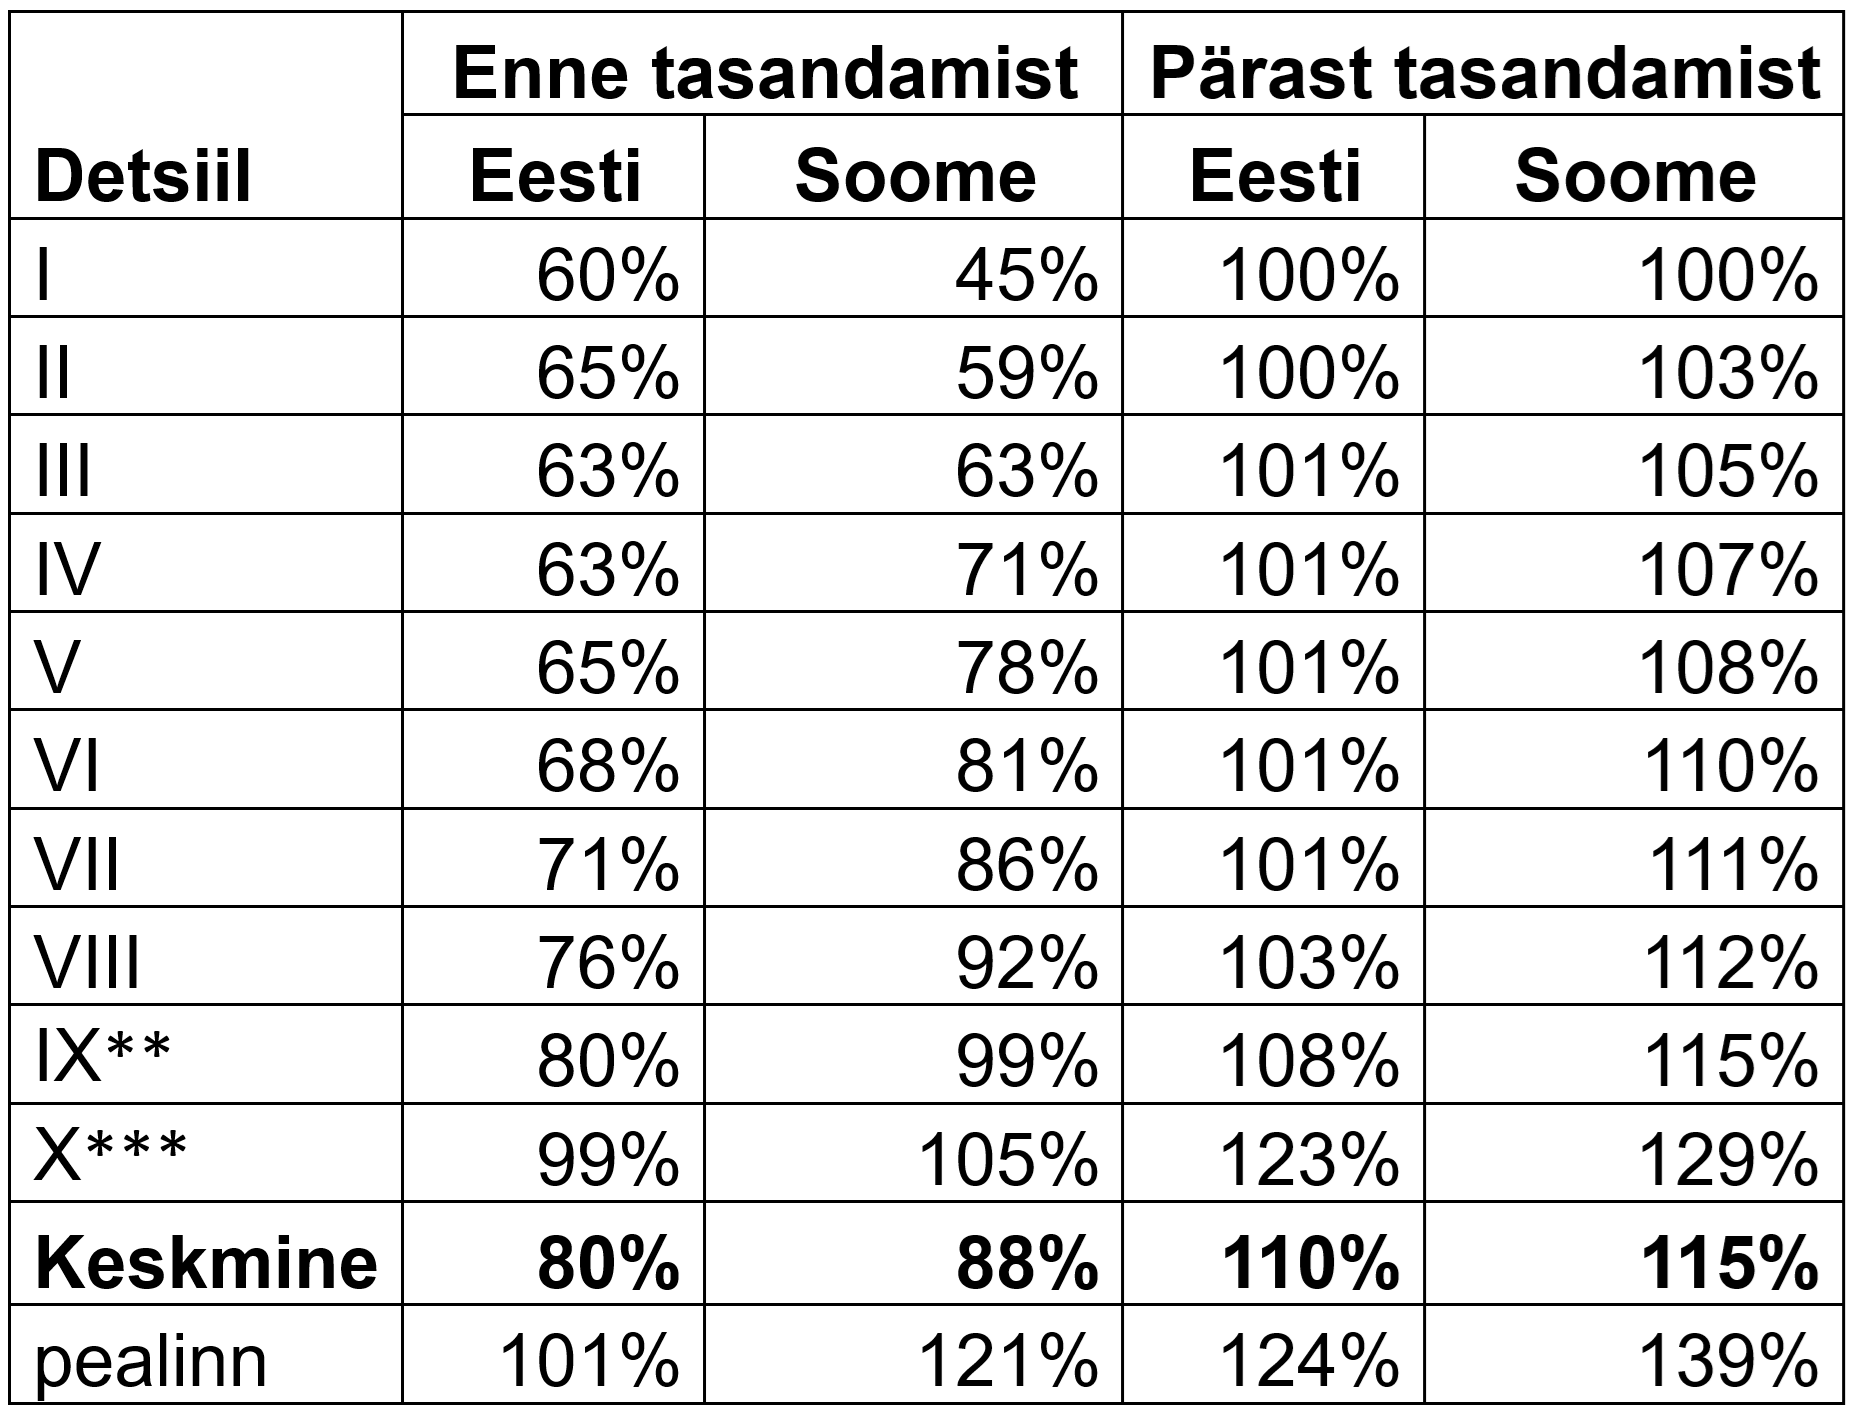
* I detsiili tasandatud tulemus = 100% ning ülejäänud näitajad on suhestatud sellesse näitajasse (riigiti eraldi).
** Selle grupi tulemuse määrab peamiselt Tartu linn, aga vähemal määral ka Saue, Saku, Keila, Jõelähtme vallad. Grupis on ka Haljala vald.
*** Selle grupi tulemuse määrab peamiselt Tallinn, aga vähesel määral ka Viimsi, Rae, Harku, Hiiumaa ja Muhu.
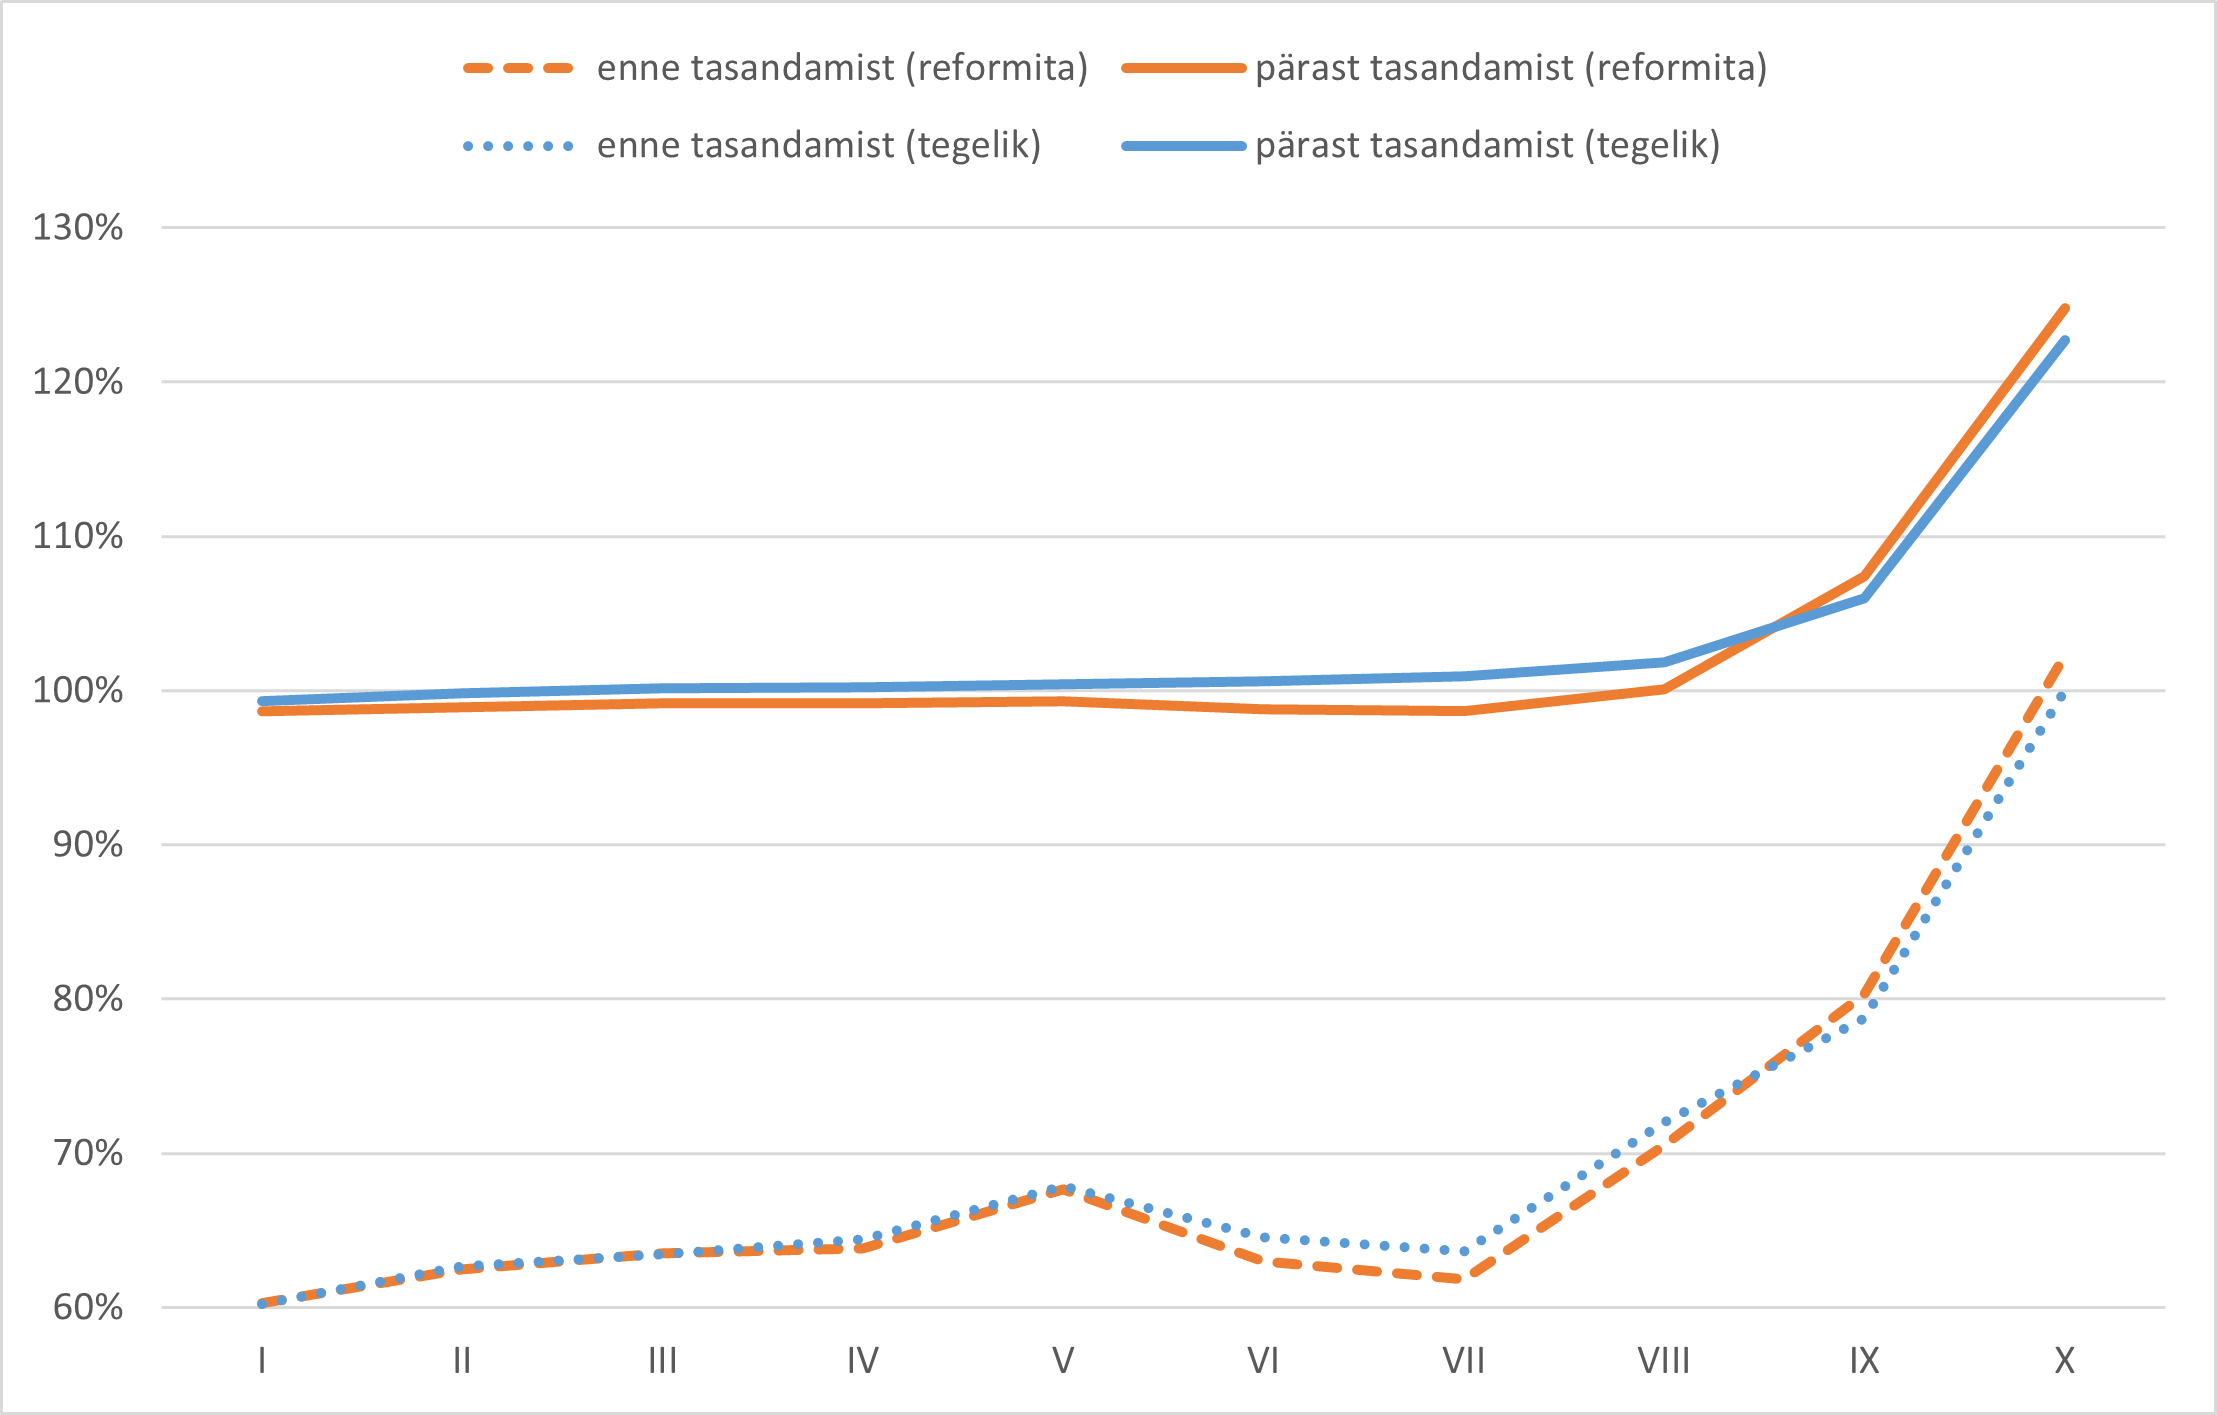
Eestis on omavalitsuste vahelist ebavõrdust vähendanud ka tulumaksu reformid9 – hetkel olemasolevate 2025. aasta tulemuste põhjal on X ja I detsiili vahe vähenenud kolm protsendipunkti. Reformidega kaasnevad mõjud suurenevad järk-järgult edasi kuni aastani 2035.
Võrdsus versus efektiivsus
Eesti andmed näitavad, et pärast tasandamist on I kuni VIII detsiili omavalitsused rahaliste võimaluste poolest samal tasemel. See tähendab aga, et omavalitsuse enda pingutustel piirkonna arendamisel on nende tulubaasile minimaalne mõju – see vähendab motivatsiooni ja vastutust kohalikus arengus ning võib suures pildis kahjustada kogu Eesti majandusarengut.
Ülemäärane sõltuvus riiklikest toetustest võib märkimisväärselt nõrgendada omavalitsuste fiskaaldistsipliini, tuues kaasa liigsed kulutused, omatulude suurendamise motivatsiooni vähenemise, suure eelarvepuudujäägi ja võlgade kuhjumise.10
Soomlased tasandavad toetustega omavalitsuste vahelisi tulukusi selliselt, et I ja VIII detsiili jõukuse vahe on 12%. See tekitab küsimuse, kas ka Eestis võiks tasandamisel võimaldada suuremaid vahesid. See ei tähendaks vahede suurendamist tasandustoetust saavate ja mitte-saavate omavalitsuste vahel, vaid muutusi just tasandusfondi saajate seas ehk I–VIII detsiilis.
Kokkuvõte
Käesolev analüüs näitab, et ligikaudu 80% omavalitsustes on kohalike teenuste osutamiseks rahalised võimalused täpsed samad, järgmise 10% omavalitsuse jõukus kõigest 8% suurem ja vaid üksikutel omavalitsustel on jõukustase oluliselt kõrgem. Võrreldes Soomega on Eestis omavalitsuste jõukuse erinevused väiksemad – nii enne kui ka pärast toetustega tasandamist. Tulubaasi reformide jätkuv mõju vähendab piirkondlikke erinevusi veelgi.
Samas tõstatab ulatuslik tasandamine küsimuse võrdsuse ja arengumotivatsiooni hoidmise tasakaalust. Kui omavalitsuste enda jõupingutustel ei ole mõju nende tulubaasile, nõrgenevad stiimulid kohaliku majanduse arendamiseks. Soome kogemus näitab, et teatav erinevus tasandamises – näiteks 12% I ja VIII detsiili vahel – on jäetud säilima just selleks, et hoida omavalitsuste motivatsiooni oma piirkonna arendamisel. See on kaalukas argument arutamaks ka Eestis tasandamise ulatuse üle, luues senisest suuremad stiimulid kohalikuks majandusarenguks ilma, et see tähendaks ülemäärast regionaalset ebavõrdsust teenuste osutamise võimalustes.
[1] Kohalikule omavalitsusele laekub 2026. aastal 8,5% riiklikust pensionist ja 10,64% muudest tuludest, välja arvatud kohustuslikust ja täiendavast kogumispensionilt ja vara võõrandamisest saadud kasust. Seejuures ei arvestata mahaarvamistega.
[2] Tulumaksuga maksustatud väljamaksed füüsilistele isikutele, v.a pensionitulu. https://agri.ee/regionaalareng-uhistransport/kohalikud-omavalitsused/finantskorraldus#finantsulevaated (märts 2026)
[3] Tingitud erinevustest maa maksustamise hindades ja omavalitsuste maksuotsustest.
[4] Arvestatakse maksutuludega, mida võetakse arvesse tasandamise vajaduse arvestamisel. Seejuures maksutulude puhul, kus omavalitsus saab määra ise muuta, võetakse tulud arvesse ühtlustava määra alusel (nt Eestis maamaks, Soomes tulumaks ja kinnisvaramaks).
[5] Soome osas on arvestatud omavalitsuste põhiteenuste toetuseks antavate toetusega, sh haldusreformiga kaasnenud maksumuudatuste kompensatsioon ja kodukompensatsioon. Soomes Eestiga sarnast toetusfondi ei ole ning need vahendid on liidetud tasandusfondiga. Eestis on arvesse võetud tasandusfond ja Soomega võrreldavuse tagamiseks ka sihtotstarbeline toetusfond, v.a riiklike kulude hüvitised.
[6] Baasilist kuluvajadust kasutavad mõlemad riigid põhiteenuste toetuste jaotamisel. Eesti puhul arvestatakse kuluvajaduseks lisaks tasandusfondile (tulude-kulude tasandusest arvestuslik kuluvajadus ja muud toetused tasandusfondist) ka toetusfondi jaotus.
[7] https://vm.fi/valtionosuuslaskelmia (2025.a detsember).
[8] https://agri.ee/regionaalareng-planeeringud/kohalikud-omavalitsused/finantskorraldus#tasandus-ja-toetusf
[9] https://www.riigiteataja.ee/akt/106072023005 ja https://www.riigiteataja.ee/akt/114082024001
[10] Adapting intergovernmental fiscal transfers for the future. OECD 2024